Dosa-Dosa Kecil Anak Kos Saat Pakai Paylater: Dari Kopi Rp18 Ribu sampai Tagihan Rp700 Ribu
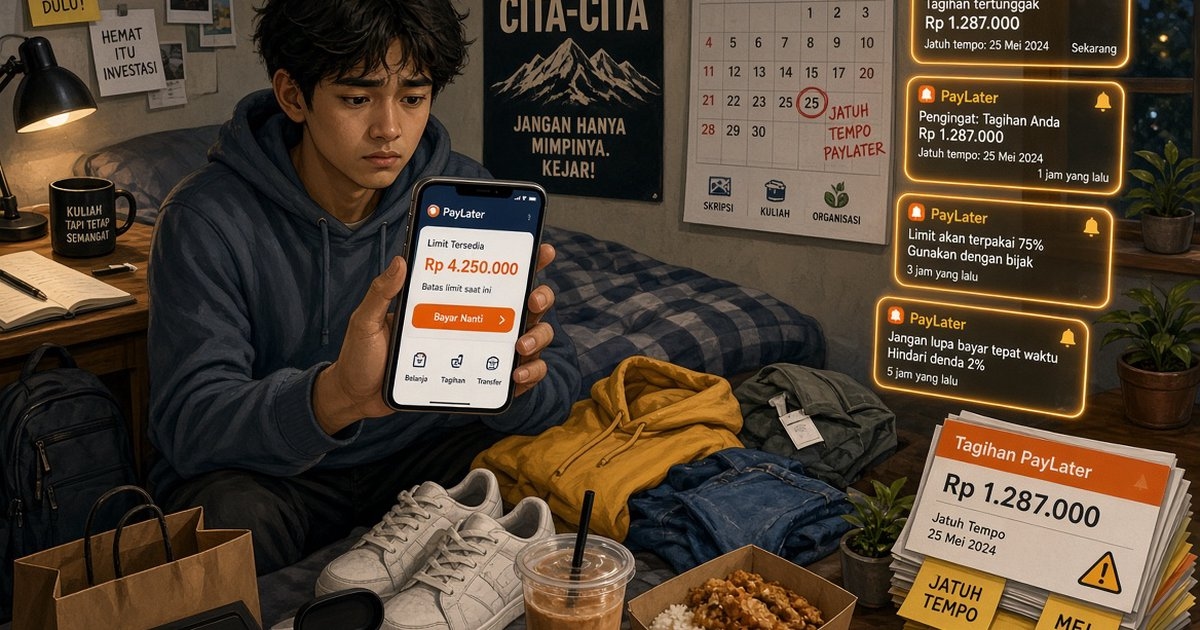
JATENG.AKURAT.CO, Dosa-dosa kecil anak kos saat pakai paylater jarang terasa seperti dosa: checkout kopi Rp18 ribu, cicil skin game, bayar kuota pakai limit, dan bayar minimum tiap bulan—sampai suatu hari tagihan menumpuk jadi Rp700 ribu, dan dompet yang tadinya merasa kaya mendadak cuma bisa diam.
Malam tanggal 25 di sebuah kos Tembalang. Rice cooker sudah dicabut, sisa nasi di mangkuk cuma cukup untuk satu suapan. Rizky, mahasiswa semester akhir Undip, membuka aplikasi belanja. Di halaman pembayaran, ada tulisan kecil yang sudah lama jadi teman akrab: PayLater.
Limitnya Rp1,5 juta. Angka itu tidak muncul di rekening, tidak bisa ditarik tunai, dan tidak pernah masuk ke dompet digital. Tapi di layar, angkanya terasa seperti milik sendiri.
“Awalnya cuma buat beli kopi pas promo. Setelah itu, tiap kali uang habis, saya buka paylater. Rasanya kayak punya uang cadangan,” katanya.
Setahun kemudian, tagihannya bukan lagi soal kopi. Ada skin game, langganan streaming, kuota, dan beberapa pesanan makanan tengah malam yang bahkan tidak dia ingat kapan dibelinya.
Baca Juga: Tiga Hari Sebelum Transferan Masuk: Hitung Ulang, Masak Sendiri, dan Jangan Malu Minta Bantuan
Dosa pertama: menganggap limit sebagai pendapatan
Ini dosa yang paling tua dan paling sering diulang. OJK mencatat baki debet paylater perbankan per Agustus 2026 mencapai Rp31,41 triliun, dengan 34 juta rekening aktif, tumbuh 29,1 persen secara tahunan. Angka itu bukan cuma statistik. Di baliknya ada jutaan anak kos yang melihat limit sebagai tambahan uang bulanan.
Padahal limit bukan pendapatan. Ia adalah kewajiban yang pembayarannya ditunda. Ketika satu transaksi kecil dianggap “masih mampu”, transaksi berikutnya ikut menyusul, dan perlahan konsumen masuk ke siklus utang yang semakin sulit dikendalikan.
Rizky mengaku pernah merasa “aman” karena limitnya naik dari Rp500 ribu ke Rp1,5 juta. “Saya pikir artinya saya dipercaya. Padahal artinya saya diizinkan berutang lebih banyak,” ujarnya.
Dosa kedua: checkout jajan tengah malam
Anak kos punya hubungan spiritual dengan makanan tengah malam. Ketika lapar datang pukul 23.40, paylater terasa seperti solusi yang diberikan semesta. Nasi goreng, ayam geprek, kopi susu, dan dessert yang fotonya bagus di aplikasi—semua bisa masuk keranjang tanpa memikirkan saldo.
Riset menyebut kemudahan klik paylater mengubah hadiah kecil bagi diri sendiri menjadi kredit macet konsumtif. Kalimat “hadiah kecil” itu penting. Karena yang dibeli memang kecil: Rp15 ribu, Rp20 ribu, Rp25 ribu. Tapi ditumpuk tiga puluh kali dalam sebulan, angkanya berubah jadi Rp600 ribu.
“Yang paling saya sesalkan bukan beli kopinya. Tapi saya nggak sadar sudah beli kopi lima belas kali bulan itu,” kata Rizky.
Baca Juga: Tanggal Tua di Tembalang: Dari Hitung Ulang Sampai Masak Bareng, Ini Strategi Anak Kos
Dosa ketiga: tergoda notifikasi kenaikan limit dan diskon ilusi
Platform tidak pernah diam. Ada notifikasi limit naik, ada diskon 20 persen khusus pengguna paylater, ada cashback yang membuat harga terasa lebih murah dari aslinya.
Riset terhadap 20 mahasiswa pengguna ShopeePay Later, Kredivo, Akulaku, dan Dana PayLater menemukan pola yang disebut frictionless onboarding: pendaftaran hanya 10–30 menit tanpa verifikasi memadai, ditambah notifikasi kenaikan limit dan diskon ilusi yang mengeksploitasi kerentanan psikologis mahasiswa.
Artinya, dosa kecil ini bukan sepenuhnya salah anak kos. Platform memang dirancang untuk membuat godaan terasa seperti peluang.
Dosa keempat: bayar minimum, lalu merasa sudah lunas
Paylater memberi opsi bayar minimum. Angkanya kecil, sering kali cuma puluhan ribu. Bagi anak kos yang dompetnya tipis, opsi ini terasa seperti penyelamat.
Masalahnya, sisa tagihan tidak hilang. Ia menumpuk, berbunga, dan diam-diam menjadi beban bulan berikutnya. Ketika tagihan baru datang sebelum tagihan lama lunas, anak kos masuk ke pola yang akrab di telinga: gali lubang tutup lubang.
“Saya pernah pakai paylater A untuk bayar tagihan paylater B. Waktu itu rasanya cerdas. Sekarang saya tahu itu bukan strategi, itu tanda panik,” kata Nabila, mahasiswi Undip yang juga pernah terjebak.
Baca Juga: Tanggal Tua di Tembalang: Uang Rp10 Ribu Bisa Makan Sego Cumi dan Omelet Bakar, Kok Bisa?
Dosa kelima: beli hal-hal yang tidak masuk anggaran
Skin game, tiket konser, skincare viral, dan langganan streaming adalah empat barang yang paling sering muncul di keranjang anak kos pengguna paylater. Riset menyebut motif pinjaman mahasiswa membentang dari konsumsi aspirasional hingga kebutuhan akademik.
Konsumsi aspirasional bukan dosa besar. Semua orang butuh hiburan. Tapi ketika tiket konser dibeli dengan limit paylater sementara uang makan minggu depan belum jelas, yang terjadi bukan hiburan. Itu kecemasan yang dijadwalkan.
Dosa keenam: tidak membaca bunga, denda, dan syarat
Paylater bukan pinjaman tanpa biaya. Ada bunga, ada denda keterlambatan, ada biaya layanan yang kadang tidak terlihat di halaman checkout. Banyak anak kos baru sadar setelah tagihan membengkak.
OJK lewat aturan yang berlaku 1 Juli 2026 sudah membatasi usia dan penghasilan debitur paylater multifinance: minimal 18 tahun dan penghasilan bruto Rp3 juta per bulan. Aturan ini bagus di atas kertas. Di lapangan, mahasiswa yang tidak punya slip gaji tetap bisa mengakses paylater lewat platform e-commerce. Yang tersisa cuma kesadaran pribadi.
Dosa ketujuh: telat bayar, lalu pura-pura lupa
Tunggakan kecil sering dianggap remeh. Padahal, tunggakan kecil di aplikasi belanja daring bisa tercatat dalam rapor kredit dan Sistem Layanan Informasi Keuangan (SLIK) OJK. Efeknya tidak terasa sekarang. Tapi lima tahun lagi, saat anak kos lulus dan ingin mengajukan KPR, nama yang pernah telat bayar paylater bisa muncul sebagai catatan.
Riset IDScore pada 2025 menemukan NPL paylater dari Gen Z sebesar 2,78 persen, lebih tinggi dari rata-rata industri yang saat itu 2,10 persen. Angka ini bukan vonis. Tapi ia menunjukkan bahwa sebagian generasi muda memang mulai kesulitan mengelola kewajiban finansial.
Dosa kedelapan: menganggap paylater sebagai alat manajemen keuangan
Survei KIC-OVO Finansial menemukan 59,1 persen Gen Z dan milenial menggunakan paylater untuk mengelola keuangan, lebih tinggi dari 41,1 persen yang menggunakannya karena kekurangan dana.
Kalimat “mengelola keuangan” terdengar pintar. Tapi paylater bukan alat manajemen keuangan. Ia adalah utang. Menggunakan utang untuk mengelola keuangan ibarat meminjam air untuk memadamkan api.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkini
Terpopuler
- 1Jalan Diperbaiki, Warga Malah Menderita: Seragam Anak Kotor, Motor Rusak di Jalur Semarang–Kendal
- 2Prediksi Skor Madura United vs Persib: Ketajaman Dimitar Mitkov Jadi Ancaman, Ini yang Diwaspadai Igor Tolic
- 3Rute Macet Semarang-Solo, 22 Oktober 2026: Mana yang Harus Dihindari, Mana yang Harus Diambil
- 4Pentingnya Ketajaman Intuisi untuk Menghadapi Dinamika Kehidupan
- 5Hapkido Semarang Dominasi Porprov Jateng 2026, Raih Lima Emas dan Sabet Gelar Juara Umum
- 6Apel Hari Santri 2026 di Kendal, Gus Rozin Ajak Santri Perkuat Persatuan dan Kuasai Era Digital
- 7Gempa BENGKULU Hari Ini Magnitudo 5,2 Guncang Lebong Bengkulu, BMKG Catat Kedalaman 120 Km
- 8Ponpes Al-Insaniyyah Salatiga Raih Penghargaan Pelopor Moderasi Beragama
- 9Hari Santri, Baznas Jateng Salurkan Rp697,89 Juta untuk 97 Jamban dan Empat Rumah Tidak Layak Huni
- 10Cek NIK Sekarang: Kamu Masuk Desil Berapa? Kalau 6 ke Atas, Jangan Berharap Bansos