Gaya Hidup Paylater vs Gaji UMK Semarang Rp3,89 Juta: Awas Terjebak!
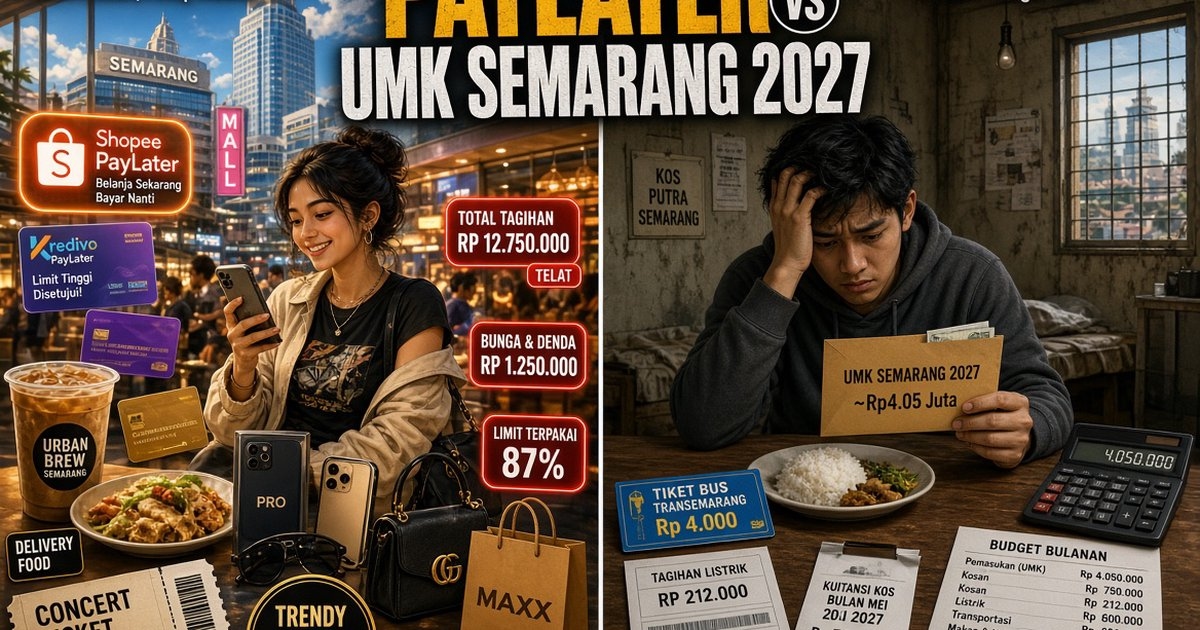
JATENG.AKURAT.CO, Gaya hidup paylater di kalangan pekerja UMK Jateng 2027 bukan sekadar “biar gaya”, tapi bom waktu: dengan gaji bersih Rp3,89 juta dan sisa Rp941 ribu setelah kos dan makan, cicilan paylater Rp500 ribu sebulan bisa bikin kamu hidup seperti orang kaya di Instagram tapi makan mie instan di dunia nyata.
Bayangkan Dimas, pekerja muda di Semarang. Gajinya mengikuti UMK 2026: Rp3.701.709. Setiap gajian, ia membuka aplikasi paylater.
Ada sneakers baru, ada HP baru, ada tawaran “cicilan 0 persen”. Ia menambahkan ke keranjang. Totalnya Rp4,5 juta, dicicil 12 bulan. Artinya, Rp375 ribu per bulan.
Ia merasa masih mampu. Tiga bulan kemudian, cicilan bertambah karena ia membeli jam tangan. Bulan keenam, ia mulai telat bayar.
Denda menumpuk. Dan ia baru sadar: gaji UMK-nya bukan untuk gaya hidup, tapi untuk bertahan hidup.
Tahun 2027, simulasi UMK Semarang naik. KSPI mengusulkan kenaikan 7,5–9,5 persen. Kalau skenario 9,5 persen dipakai, UMK Kota Semarang menjadi Rp4.053.371.
Setelah potong BPJS 4 persen, gaji bersihnya sekitar Rp3.891.236. Naik. Tapi apakah cukup untuk membiayai gaya hidup paylater?
Gaji Bersih 2027: Rp3,82–3,89 Juta
Skenario | UMK 2027 (Bruto) | Gaji Bersih (setelah potongan 4%) |
|---|---|---|
Naik 7,5% | Rp3.979.337 | ±Rp3.820.164 |
Naik 9,5% | Rp4.053.371 | ±Rp3.891.236 |
Sumber: simulasi berdasarkan UMK Semarang 2026 dan usulan KSPI, Oktober 2026.
Setelah Kos dan Makan, Sisa Rp941 Ribu
Mari pakai skenario 9,5 persen: gaji bersih Rp3.891.236.
Pos | Nominal |
|---|---|
Kos | Rp1.300.000 |
Makan | Rp1.100.000 |
Transportasi | Rp250.000 |
Listrik dan air | Rp200.000 |
Kuota internet | Rp100.000 |
Total dasar | Rp2.950.000 |
Sisa | Rp941.236 |
Ilustrasi berdasarkan pola pengeluaran pekerja lajang Semarang.
Sisa Rp941 ribu belum memasukkan laundry, pulsa, keperluan darurat, kiriman ke orang tua, dan cicilan.
Kalau kamu punya cicilan paylater Rp500 ribu per bulan, sisa uangmu tinggal Rp441 ribu. Itu pun kalau kamu tidak jajan, tidak beli baju, dan tidak ada kebutuhan mendadak.
Tabel: Simulasi Cicilan Paylater vs Sisa Gaji
Nilai Barang | Cicilan 12 Bulan (0% Bunga) | Cicilan 24 Bulan (0% Bunga) | Sisa Gaji Setelah Cicilan |
|---|---|---|---|
Rp2 juta | Rp166.667 | Rp83.333 | Rp774.569–Rp857.903 |
Rp4,5 juta | Rp375.000 | Rp187.500 | Rp566.236–Rp753.736 |
Rp7 juta | Rp583.333 | Rp291.667 | Rp357.903–Rp649.569 |
Rp10 juta | Rp833.333 | Rp416.667 | Rp107.903–Rp399.569 |
Rp15 juta | Rp1.250.000 | Rp625.000 | Defisit–Rp308.764 |
Ilustrasi berdasarkan harga barang di marketplace dan simulasi gaji bersih UMK 2027. Cicilan 0% bunga jarang tersedia untuk semua produk; bunga dan denda bisa menambah beban.
Perhatikan baris Rp10 juta ke atas. Dengan cicilan 12 bulan, sisa gaji sudah di bawah Rp400 ribu.
Kalau ada bunga 2–3 persen per bulan, atau denda keterlambatan, angkanya bisa lebih parah.
Kamu harus memotong makan, menunda bayar kos, atau berutang di pinjol lain untuk menutup cicilan.
“Paylater Itu Kayak Uang Gratis, Sampai Tagihannya Datang”
Seorang pekerja di Semarang, yang minta namanya tidak ditulis, mengaku pernah terjebak paylater untuk membeli HP Rp8 juta.
“Awalnya senang. Tapi tiap tanggal muda, gaji habis buat cicilan. Saya jadi nggak bisa nabung, nggak bisa liburan, dan kalau ada kebutuhan mendadak, saya pinjam uang,” ujarnya.
Ia akhirnya menjual HP itu setelah delapan bulan. “Rugi, tapi lega. Sekarang saya pakai HP Rp3 juta. Kamera nggak sekeren itu, tapi hidup saya lebih tenang,” katanya.
Kenapa Paylater Begitu Mudah Menjebak?
1. Limit tinggi, verifikasi longgar.
Paylater sering memberi limit besar tanpa pengecekan kemampuan bayar yang ketat. Kamu merasa “punya uang” padahal itu utang.
2. Bunga dan denda tidak selalu transparan.
Cicilan 0 persen biasanya hanya untuk tenor pendek atau produk tertentu. Setelah itu, bunga 2–3 persen per bulan dan denda keterlambatan bisa membuat total pembayaran membengkak.
3. Algoritma belanja.
Aplikasi e-commerce dan paylater bekerja sama untuk menampilkan barang yang “cocok” dengan perilakumu. Kamu melihat barang yang tidak kamu butuhkan, tapi terasa butuh.
4. Tekanan sosial.
Di kantor, di grup WhatsApp, di tongkrongan, barang baru menjadi topik. Kamu ingin ikut bicara. Kamu ingin dianggap “update”.
Enam Strategi Menghindari Jebakan Paylater
1. Hitung dalam jam kerja.
Barang Rp4,5 juta dengan gaji bersih Rp3,89 juta berarti kamu bekerja lebih dari satu bulan penuh hanya untuk membayar cicilan. Apakah layak?
2. Batasi cicilan maksimal 10 persen gaji bersih.
Dengan gaji bersih Rp3,89 juta, 10 persen = Rp389 ribu. Itu batas atas cicilan bulanan. Lebih dari itu, kamu sedang meminjam uang dari kebutuhan bulan depan.
3. Hindari paylater untuk barang konsumtif.
Gunakan paylater hanya untuk kebutuhan produktif yang benar-benar mendesak. Bukan untuk sneakers, gadget baru, atau liburan.
4. Bayar penuh setiap bulan.
Kalau terpaksa memakai paylater, bayar penuh sebelum jatuh tempo. Jangan mengambil cicilan yang membuatmu terikat berbulan-bulan.
5. Siapkan dana darurat.
Dana darurat minimal 3 bulan pengeluaran. Mulai dari Rp100 ribu per bulan. Konsistensi lebih penting dari nominal.
6. Catat dan evaluasi.
Setiap akhir bulan, lihat pos mana yang membengkak. Kalau cicilan paylater mengambil lebih dari 10 persen gaji, segera kurangi.
Paylater bukan musuh. Ia alat. Tapi alat yang salah pakai bisa melukai diri sendiri.
Dengan gaji UMK Rp3,89 juta dan sisa Rp941 ribu setelah kebutuhan dasar, cicilan paylater Rp500 ribu per bulan bukan angka kecil.
Ia bisa jadi tabungan, dana darurat, atau sekadar ruang napas di akhir bulan. Boleh saja beli barang baru.
Tapi jangan sampai paylater membuatmu hidup seperti orang kaya di Instagram dan makan mie instan di dunia nyata.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkini
Terpopuler
- 1Dari Got Terbuka ke Video Viral: Kronologi Lengkap Polemik Bakso Bintang 2 Banyumanik
- 2Link Streaming Siaran Ulang Persib vs Melbourne Victory, Comeback Dramatis Maung Bandung Menang 2-1 dan Lolos 16 Besar ACL Two
- 3Viral Bakso Buang Kuah ke Got Semarang: DLH Temukan Pelanggaran SOP, Ini Solusi yang Benar
- 4Link Live Streaming PSMS vs Persija! Tonton Gratis Tinggal Klik, Cek Prediksi Skor di League Cup 2026/2027: Macan Kemayoran Tetap Mengincar Kemenangan
- 5Niat Jualan Biar Berkah, Penjual Bakso di Banyumanik Malah Berurusan dengan Warga Gara-Gara Got Mampet
- 6Update Skor Java United vs Adhyaksa FC: Gustavo Franca Bawa Tuan Rumah Unggul 1-0 hingga Menit ke-15
- 7Jelang Penetapan UMP 2027, Gubernur Jateng Soroti Kontrak Kerja hingga Diskriminasi Usia
- 8Ekosistem Pendidikan Sehat Wujudkan Sekolah Ramah Anak
- 9Kenapa Limbah Kuliner Tidak Bisa Dibuang ke Got? Berkaca dari Kasus Bakso Bintang 2 Semarang
- 10Semarang Berpuisi Bakal Merambah TBRS dan Kota Lama, Pemkot Perluas Ruang Ekspresi Seniman