Rahasia Beli Rumah Pertama di Solo dengan Gaji UMR: Bukan Soal Hemat, Tapi Soal Ini
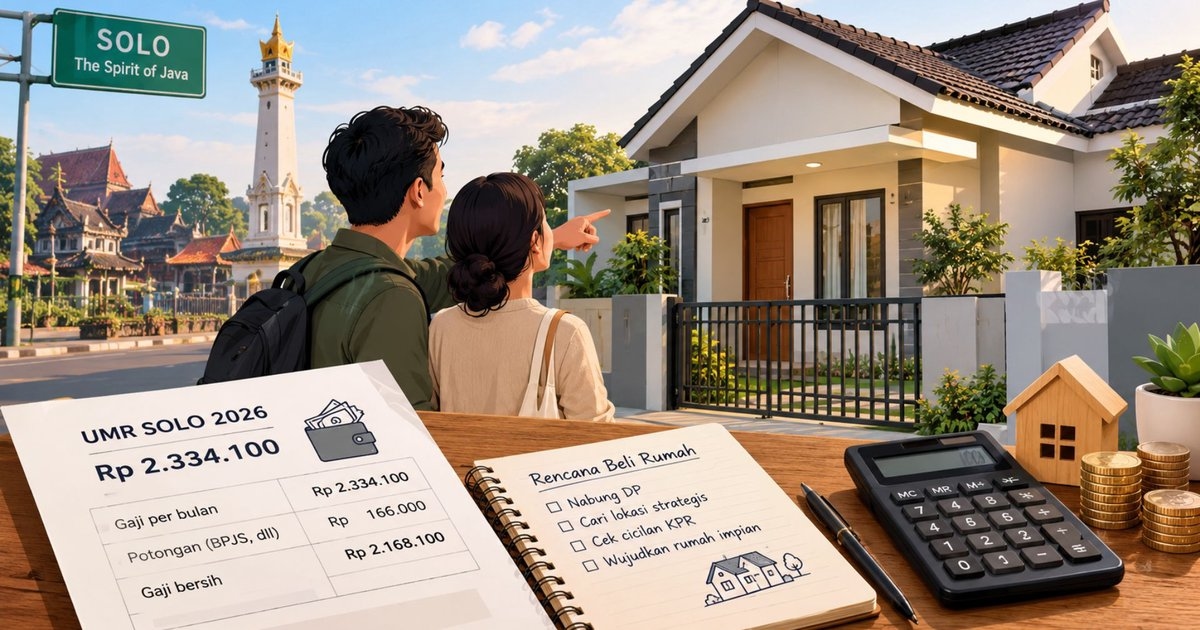
JATENG.AKURAT.CO, Gaji UMR Solo 2026 Rp2,57 juta dan rumah subsidi Rp166 juta bukan pasangan yang mustahil, tapi juga bukan cerita motivasi kosong: dengan DP 1 persen dan tenor panjang, cicilan bisa ditekan ke Rp1,03 juta—sayangnya angka itu tetap 40 persen dari gaji, jadi kuncinya bukan sekadar rajin menabung, melainkan cara menghitung yang benar sejak awal.
Rani, 27 tahun, bekerja di sebuah perusahaan garmen di Sukoharjo. Gajinya mengikuti UMR Solo, sekitar Rp2,57 juta. Setiap sore dia pulang naik motor ke rumah kontrakan di Jebres yang atapnya bocor di dua titik.
Dulu, setiap kali melihat iklan rumah subsidi Rp166 juta, Rani langsung menutup layar ponsel. “Cicilannya saja hampir Rp1,3 juta. Itu setengah gaji saya. Nggak masuk akal,” katanya.
Hitung-hitungan itu benar. Tapi yang membuat Rani akhirnya bisa memegang kunci rumah sendiri tahun ini bukan keajaiban, bukan warisan, dan bukan pula jackpot. Dia hanya mengubah cara memandang angka.
Baca Juga: Gaji UMK Semarang Rp3,7 Juta, Inflasi 3,28 Persen: Anak Muda Masih Bisa Nabung Asal Ambil Duluan
Angka yang tidak bisa dibantah
UMK Kota Solo 2026 ditetapkan Rp2.570.000, naik Rp153.440 dari tahun sebelumnya . Angka ini berlaku untuk pekerja dengan masa kerja kurang dari satu tahun; pekerja senior bisa mendapat lebih, tapi banyak yang tetap berada di kisaran ini.
Rumah subsidi di Jawa Tengah, termasuk wilayah Solo Raya, saat ini banyak dipasarkan pada harga Rp166 juta untuk tipe 30/60 atau 34/60 . Harga itu tidak berubah sekitar empat tahun, sementara biaya material terus naik .
Skema KPR FLPP menawarkan DP mulai 1 persen, bunga tetap 5 persen untuk rumah tapak, dan tenor hingga 40 tahun .
Dengan harga Rp166 juta, DP 1 persen sekitar Rp1,66 juta. Pokok kredit sekitar Rp164,34 juta.
Kalau tenor 20 tahun, cicilan sekitar Rp1,37 juta per bulan. Kalau tenor 40 tahun, cicilan turun ke sekitar Rp1,03 juta per bulan .
Kenapa sendirian terasa berat, tapi berdua masuk akal
Cicilan Rp1,37 juta dari gaji Rp2,57 juta adalah 53 persen pendapatan. Bank umumnya mensyaratkan rasio cicilan maksimal 30–35 persen. Angka itu tidak sehat untuk satu orang.
Cicilan Rp1,03 juta dari gaji Rp2,57 juta adalah 40 persen. Masih di atas batas aman, tapi lebih masuk akal.
Kalau dua orang bekerja dengan UMR yang sama, total pendapatan Rp5,14 juta. Cicilan Rp1,37 juta menjadi 26,7 persen. Masuk kategori sehat. Cicilan Rp1,03 juta bahkan hanya 20 persen.
Batas penghasilan KPR subsidi untuk zona Jawa adalah Rp8,5 juta untuk lajang dan Rp10 juta untuk pasangan menikah . Gaji UMR Solo jauh di bawah batas itu, jadi secara aturan, pekerja bergaji UMR justru masuk kategori yang paling berhak.
“Awalnya aku hitung sendiri, dan rasanya mustahil. Setelah menikah dan dihitung dua pendapatan, baru terasa mungkin. Bukan karena gaji naik, tapi karena bebannya dibagi,” kata Rani.
Yang sering dilupakan: biaya di luar DP
DP 1 persen terdengar seperti pintu masuk gratis. Kenyataannya tidak.
Biaya akta jual beli, jasa PPAT, provisi bank, apar, dan administrasi lain tetap ada. Untuk rumah subsidi, total biaya awal di luar DP biasanya berkisar Rp6 juta sampai Rp10 juta, tergantung bank dan notaris.
Ada keringanan. PPN rumah subsidi ditanggung pemerintah. BPHTB di Solo Raya dibebaskan untuk pembeli dengan KTP domisili setempat . Tapi biaya bank dan notaris tetap perlu disiapkan.
Rani menyiapkan Rp8 juta untuk biaya awal. Uang itu dia kumpulkan selama delapan bulan dengan menyisihkan Rp1 juta per bulan dari gaji dan THR. “DP-nya kecil, tapi biaya lain yang bikin saya kaget di awal. Untung sempat tanya-tanya dulu,” ujarnya.
Trik yang benar-benar dipakai
Rani tidak menggunakan metode aneh-aneh. Tiga hal yang dia lakukan justru terasa membosankan.
Pertama, memindahkan uang di hari gajian. Begitu gaji masuk, Rp700 ribu langsung pindah ke rekening terpisah. Bukan menunggu sisa. “Kalau nunggu sisa, nggak pernah ada sisa,” katanya.
Kedua, menghitung cicilan, bukan harga rumah. Harga Rp166 juta terasa jauh. Cicilan Rp1,03 juta terasa lebih dekat. Fokus pada angka yang harus dibayar setiap bulan membuat target lebih nyata.
Ketiga, memilih lokasi di Solo Raya, bukan memaksakan Kota Solo. Rumah subsidi Rp166 juta banyak tersedia di Sukoharjo, Sragen, Karanganyar, dan Boyolali. Jarak ke tempat kerja memang lebih jauh, tapi selisih harga dengan rumah komersial di kota bisa ratusan juta.
Tenor panjang: dosa atau akal-akalan?
Tenor 40 tahun terdengar menakutkan. Total bunga yang dibayar memang besar. Tapi untuk gaji UMR, tenor panjang adalah cara menurunkan cicilan ke level yang tidak mencekik.
Rani memilih tenor 20 tahun karena dia dan suaminya sama-sama bekerja. Kalau hanya satu pendapatan, tenor 40 tahun lebih realistis, dengan catatan ada rencana pelunasan dipercepat ketika pendapatan naik.
Bunga KPR subsidi bersifat flat 5 persen sampai lunas. Tidak ada lonjakan bunga di tengah jalan. Itu yang membuat perencanaan lebih mudah.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkini
Terpopuler
- 1Daftar Gunung Terbakar Dalam 24 Jam Terakhir Hingga Senin 19 Oktober 2026: Dari Bromo sampai Latimojong
- 2Prediksi Madura United vs Persib: Balsa Sekulic Starter, Mitkov Kembali Jadi Ancaman
- 3Rute Macet Semarang-Solo, 22 Oktober 2026: Mana yang Harus Dihindari, Mana yang Harus Diambil
- 4Update Rute Macet Kota Semarang dan Solo 19 Oktober 2026: Piere Tendean Masih Ditutup! Ini Titik Macet dan Jalur Selamat Hari Ini
- 5Kebakaran Gunung Lawu Capai 140 Hektare, Bagana dan Relawan terus Berjibaku
- 6Dua Tahun Pemerintahan Prabowo, Pupuk Indonesia Ungkap Transformasi Tata Kelola Pupuk yang Berpihak Pada Petani
- 7Lepas 845 Atlet ke Porprov Jateng 2026, Semarang Bidik 190 Emas demi Pertahankan Takhta Juara Umum
- 87 Tipe Sandal Jepit ke Warung dan Kepribadiannya—Nomor 7 Bikin Ngakak
- 9Polda Jateng Bongkar Jaringan Togel di Demak, Grobogan, dan Semarang, Saldo Rekening Rp2,46 Miliar Diblokir
- 10iPhone 18 Pro dan Pro Max Resmi Tersedia, Telkomsel Tawarkan Bundling Halo dan SIMPATI hingga Diskon Rp1 Juta