Pekerja Kota Semarang Wajib Tahu: 6 Trik Kelola Gaji UMK Biar Bisa Nabung dan Beli Gadget
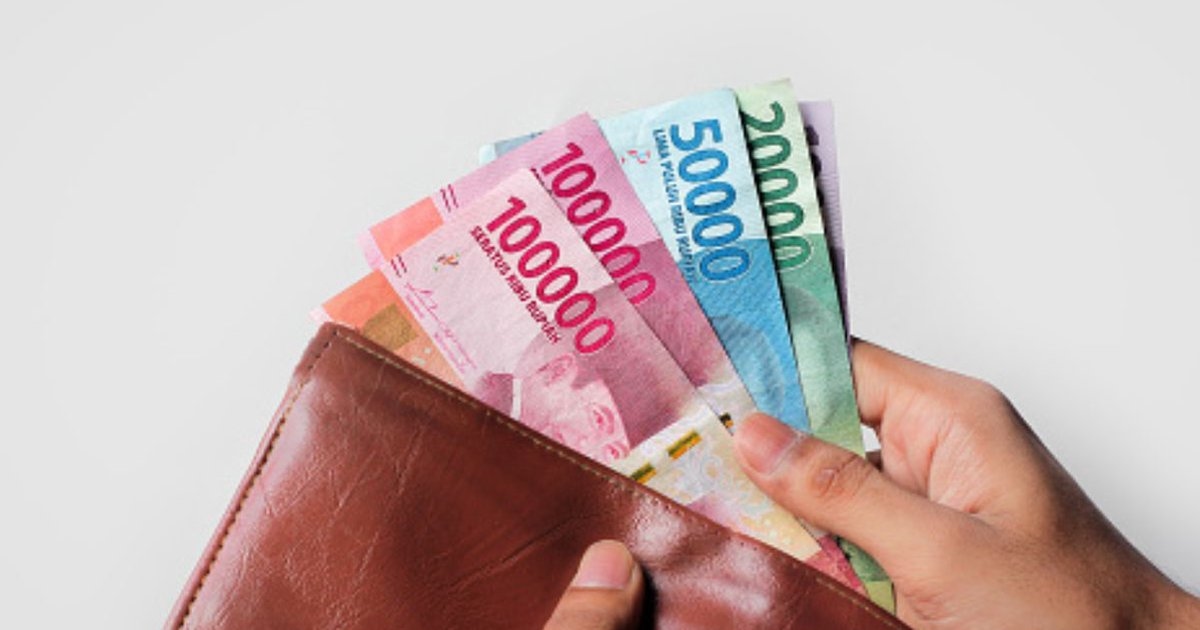
JATENG.AKURAT.CO, UMK Semarang 2026 sebesar Rp3,7 juta terdengar lumayan sampai kamu duduk dan menghitung pengeluaran bulanan—tapi dengan trik yang tepat, gaji UMK tetap bisa disulap jadi tabungan dan gadget baru tanpa harus berutang.
Pukul 20.00, tanggal 25. Gaji baru saja masuk. Notifikasi m-banking berbunyi, dan untuk sesaat ada perasaan lega. Tapi tiga hari kemudian, saldo sudah menyusut setengah. Sewa kontrakan, tagihan listrik, bensin, makan—semuanya seperti lubang hitam yang menelan uang tanpa jejak. Lalu datanglah pertanyaan klasik yang bikin kamu menatap langit-langit kamar: ke mana perginya gaji saya?
Kalau kamu pekerja di Semarang dengan gaji setara UMK Rp3.701.709—angka tertinggi di Jawa Tengah dan naik 7,15 persen dari tahun sebelumnya—kamu tidak sendirian. Rumah123 bahkan menghitung biaya hidup satu orang di Semarang mencapai Rp3.612.266 per bulan. Artinya, secara matematis, hidup sendiri dengan gaji UMK hampir pas-pasan. Apalagi kalau kamu punya tanggungan.
Tapi jangan buru-buru menyerah. Ada cara untuk mengubah gaji UMK dari sekadar “cukup buat hidup” menjadi “cukup buat hidup dan nabung”. Kuncinya bukan pada seberapa besar penghasilan, tapi pada seberapa cerdas kamu mengelolanya.
Kenapa Gaji UMK Semarang Terasa Cepat Habis?
Sebelum masuk ke strategi, mari kita pahami dulu ke mana uangmu pergi.
Berdasarkan data BPS yang diolah Rumah123, pengeluaran bulanan per orang di Semarang mencakup pangan dan belanja harian sekitar Rp826 ribu, transportasi sekitar Rp500 ribu, perumahan, air, listrik, dan bahan bakar sekitar Rp478 ribu, kesehatan sekitar Rp156 ribu, serta pendidikan sekitar Rp292 ribu.
Kalau kamu tinggal sendiri dan menyewa kos atau kontrakan, sewa tempat tinggal bisa menggerus Rp2 juta hingga Rp3 juta per bulan.
Belum lagi cicilan motor, pulsa, langganan streaming, dan—jujur saja—kopi kekinian yang harganya Rp25 ribu per gelas.
Salah satu pekerja di Semarang, Akbar Surya, pernah mengungkapkan bahwa cicilan rumahnya menghabiskan sekitar tiga perempat gajinya.
Untuk menutup kekurangan, ia bekerja sampingan sebagai freelancer, sementara istrinya juga bekerja. “Kalau cukup, gaji istri baru bisa ditabung,” ujarnya.
Itulah realita yang dihadapi banyak pekerja bergaji UMK di Semarang. Tapi bukan berarti tidak ada jalan keluar.
Strategi 1: Rumus 50-30-20 yang Dimodifikasi
Metode budgeting 50-30-20 adalah pola pembagian gaji yang membagi penghasilan menjadi: 50 persen untuk kebutuhan utama, 30 persen untuk gaya hidup, dan 20 persen untuk tabungan dan investasi.
Masalahnya, untuk pekerja bergaji UMK di Semarang, 50 persen sering kali tidak cukup untuk kebutuhan pokok. Sewa kontrakan Rp2 juta plus makan Rp1,5 juta sudah lebih dari 50 persen dari gaji Rp3,7 juta.
Solusinya? Modifikasi rumusnya. Sejumlah perencana keuangan merekomendasikan formula 60-20-20 untuk pekerja bergaji UMR: 60 persen untuk kebutuhan pokok, 20 persen untuk tabungan dan dana darurat, dan 20 persen untuk uang jajan.
Dengan gaji Rp3.701.709:
60% untuk kebutuhan pokok: Rp2.221.025
20% untuk tabungan: Rp740.342
20% untuk uang jajan: Rp740.342
Kalau kamu merasa 20 persen tabungan masih terlalu berat, mulailah dari yang lebih kecil. Perencana keuangan merekomendasikan untuk mulai dari 3 persen saja dari gaji, lalu naikkan secara bertahap. Kuncinya bukan pada besarnya, tapi pada konsistensinya.
Strategi 2: Automasi Tabungan di Awal Bulan
Salah satu kesalahan terbesar pekerja bergaji UMK adalah menunggu sisa uang di akhir bulan untuk ditabung. Cara ini hampir selalu gagal karena gaji sudah habis digunakan untuk berbagai kebutuhan.
Solusinya: pindahkan tabungan segera setelah gaji masuk. Kalau kamu punya rekening terpisah—idealnya rekening yang tidak punya kartu debit atau ATM aktif—pindahkan Rp500 ribu hingga Rp750 ribu ke rekening itu pada hari gajian. Anggap uang itu tidak ada. Jangan pernah menyentuhnya kecuali dalam keadaan darurat.
Manfaatkan fitur transfer otomatis yang tersedia di hampir semua aplikasi m-banking. Dengan begitu, menabung menjadi proses yang terjadi tanpa harus kamu pikirkan.
Strategi 3: Trik Nabung Gadget Tanpa Cicilan
Sekarang, bagian yang paling ditunggu: bagaimana kalau kamu ingin membeli gadget baru—HP flagship, laptop, atau tablet—tanpa harus terjebak cicilan berbunga?
Buat rekening khusus gadget. Pisahkan dari tabungan dana darurat. Tentukan nominal tetap setiap bulan, misalnya Rp750 ribu hingga Rp1 juta, dan anggap uang tersebut sebagai dana yang tidak boleh digunakan untuk kebutuhan konsumtif lainnya.
Mari kita hitung. Kalau kamu menabung Rp750 ribu per bulan, dalam 20 bulan kamu sudah punya Rp15 juta—cukup untuk membeli HP flagship kelas menengah atas secara tunai. Kalau kamu menabung Rp1 juta per bulan, dalam 17 bulan kamu sudah punya Rp17 juta.
Manfaatkan trade-in. Kalau kamu sudah punya HP lama yang masih berfungsi, menukarkannya bisa memberi potongan harga yang lumayan. Program trade-in di toko resmi atau e-commerce besar sering menawarkan potongan hingga Rp4 juta.
Beli saat flash sale atau promo. Tunggu momen diskon besar seperti Harbolnas, 11.11, atau 12.12. Selisih harga bisa mencapai Rp1,5 juta hingga Rp2 juta dibanding harga normal.
Strategi 4: Potong Pengeluaran yang Tidak Terasa
Kadang, yang membuat gaji cepat habis bukanlah pengeluaran besar, tapi pengeluaran kecil yang dilakukan berulang-ulang. Kopi Rp25 ribu setiap hari kerja berarti Rp500 ribu per bulan.
Langganan streaming tiga aplikasi berarti Rp150 ribu per bulan. Nongkrong akhir pekan bisa Rp300 ribu hingga Rp500 ribu.
Trikset sederhana: tetapkan alokasi dana gaul mingguan. Misalnya Rp100 ribu per minggu untuk nongkrong, kopi, atau hiburan. Setelah habis, ya habis.
Manfaatkan juga angkringan dan warung kopi lokal yang jauh lebih murah dibanding kafe estetik.
Untuk transportasi, BRT Trans Semarang adalah penyelamat. Tarifnya hanya Rp3.500 untuk pembayaran non-tunai. Kalau kamu biasa naik motor, pertimbangkan untuk menggunakan BRT dua sampai tiga kali seminggu untuk menghemat bensin.
Strategi 5: Cari Penghasilan Tambahan
Tidak semua orang bisa mengandalkan gaji UMK saja. Pekerja bergaji UMK di Semarang banyak yang mencari penghasilan tambahan—menjadi driver ojek daring di waktu senggang, jualan online, atau menerima proyek freelance.
Akbar Surya, pekerja yang cicilan rumahnya menghabiskan tiga perempat gajinya, mengandalkan pekerjaan freelance untuk menutup kekurangan. “Kadang dapat, kadang nggak. Kalau pas dapat, itu membantu banget,” ujarnya.
Penghasilan tambahan tidak harus besar. Bahkan tambahan Rp500 ribu per bulan sudah sangat berarti ketika dipadukan dengan tabungan rutin.
Strategi 6: Sisihkan Dana Darurat Dulu, Baru Gadget
Sebelum kamu menabung untuk gadget, pastikan dulu kamu punya dana darurat. Perencana keuangan merekomendasikan dana darurat minimal tiga bulan pengeluaran untuk lajang, dan enam bulan untuk yang sudah berkeluarga.
Dana darurat berfungsi sebagai bantalan ketika hal-hal tak terduga terjadi: motor rusak, sakit, atau kehilangan pekerjaan. Tanpa dana darurat, tabungan gadget-mu akan habis begitu saja ketika ada kebutuhan mendesak.
Simpan dana darurat di rekening terpisah. Bank Mega merekomendasikan untuk menyimpan tabungan di rekening yang berbeda dari rekening harian agar tidak rentan terpakai.
Hitungan Realistis: Rp3,7 Juta Cukup Nabung dan Beli Gadget?
Mari kita buat simulasi sederhana. Gaji UMK Semarang Rp3.701.709. Kamu tinggal di kos Rp1,5 juta, makan Rp1,2 juta, transportasi Rp400 ribu, tagihan Rp200 ribu, kebutuhan pribadi Rp200 ribu. Total kebutuhan: Rp3,5 juta. Sisa: Rp201.709.
Dengan sisa itu, memang sulit menabung. Tapi di sinilah seninya mengatur keuangan. Kalau kamu bisa menekan kos ke Rp1 juta (mungkin pindah ke area yang lebih jauh), makan ke Rp900 ribu (masak sendiri), dan transportasi ke Rp300 ribu (naik BRT), total pengeluaran turun ke Rp2,6 juta. Sisa: Rp1,1 juta.
Dari sisa itu, Rp500 ribu untuk tabungan gadget, Rp400 ribu untuk dana darurat, dan Rp200 ribu untuk hiburan. Dalam 17 bulan, tabungan gadget-mu sudah mencapai Rp8,5 juta—cukup untuk membeli HP kelas menengah yang bagus secara tunai.
Kalau kamu ingin HP flagship yang harganya Rp15 juta, tambah waktu menabung menjadi 30 bulan dengan asumsi tabungan Rp500 ribu per bulan. Memang lama, tapi tidak ada bunga, tidak ada utang, dan tidak ada stres cicilan.
Gaji UMK di Semarang memang tidak besar. Tapi seperti kata perencana keuangan Eko Endarto, yang terpenting bukan seberapa besar pemasukan yang diterima, tapi bagaimana cara menggunakan uang tersebut agar cukup.
Gaya hidup harus menyesuaikan pendapatan, bukan sebaliknya. Dan dengan disiplin, kesabaran, serta strategi yang tepat, gaji UMR tetap bisa membawa kamu pada tabungan yang aman dan gadget impian—tanpa harus terjebak dalam utang yang menyesakkan.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkini
Terpopuler
- 1Drama VAR! Persib vs Dewa United, Maung Dibikin Geram! Penalti di Akhir Laga Tak Diberikan
- 2Prediksi Skor Deltras FC vs Persela Lamongan: Duel Sengit Perebutan Puncak Klasemen Pegadaian Championship 2026/27
- 3MotoGP Mandalika 2026: Acosta dan Marquez Saling Memberi Posisi demi Hindari Penalti
- 4Semarang Heritage Night Run 2026 Hadirkan Sensasi Lari Malam di Tengah Kekayaan Budaya Kota Lama
- 5Polda Jateng bersama BNN dan POM Lakukan Operasi Sarang Narkoba Serentak, Ribuan Pil Diamankan
- 6Ofero Ride Fest 2026 Hadir di Semarang, Kenalkan Motor Listrik Carria 1 dengan Jarak Tempuh 130 Kilometer
- 7Kapan Balapan F1 Berikutnya? GP Amerika Serikat 2026 di Austin, Ini Jadwal Lengkapnya
- 8Garmin Enduro 4 Resmi Meluncur, Baterai Tahan hingga 90 Hari dan Bazel Titanium
- 9Dell XPS 16 RTX Spark Resmi Dijual, Harga Tembus Rp60 Jutaan dan Lebih Mahal dari Asus ProArt P16
- 1015 Rekomendasi Film Komedi Indonesia di Netflix, Ceritanya Kocak dan Bikin Mood Balik Lagi!