Gaji Pertama Habis dalam Seminggu? Ini Cara Mengatur agar Dompet Tidak Numpang Lewat
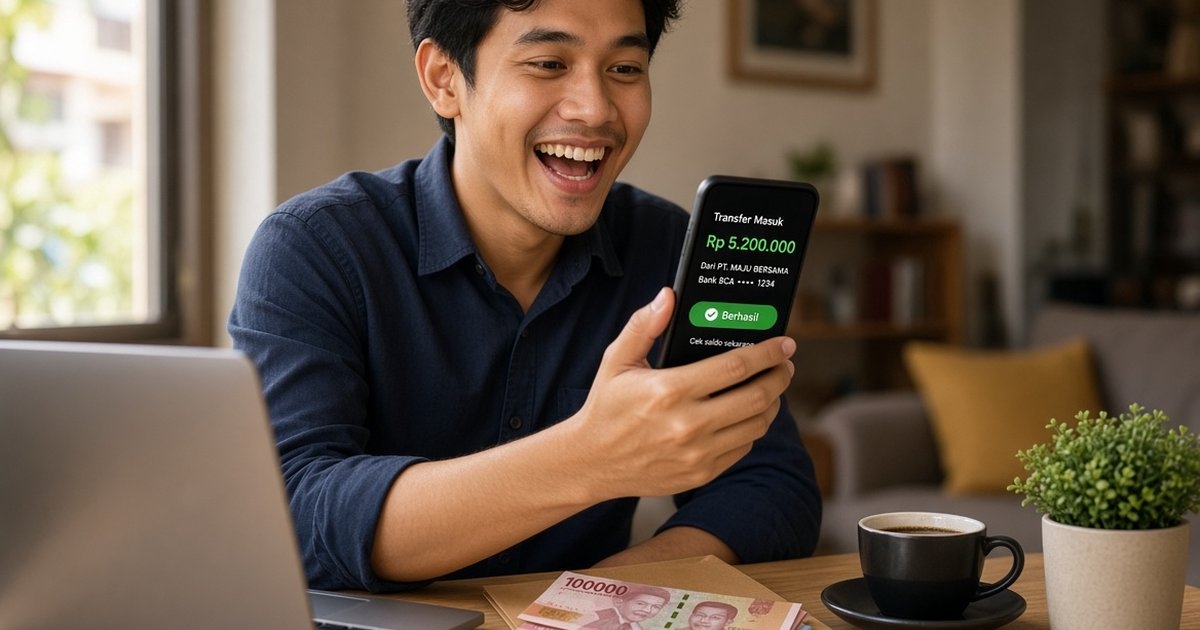
JATENG.AKURAT.CO, Gaji pertama sering habis dalam seminggu bukan karena nominalnya kecil, melainkan karena rekening baru terisi sekali lalu dipakai untuk membayar semua keinginan yang tertunda sejak kuliah—dan cara mengatasinya bukan dengan hidup pelit, melainkan dengan memindahkan uang sebelum sempat dipakai.
Bayangkan tanggal 25. Gaji pertama masuk Jumat sore. Rani, fresh graduate yang baru sebulan kerja di Semarang, langsung membuka aplikasi belanja. Ada sepatu yang sudah lama masuk keranjang. Ada ajakan makan malam dari teman kantor. Ada also langganan streaming yang ingin di-upgrade. Dalam kepala, semua terasa pantas: “Kan ini uang saya sendiri.”
Senin pagi, saldo tinggal separuh. Rabu, tinggal seperempat. Jumat berikutnya, Rani sudah menatap layar ATM dengan ekspresi yang sama seperti mahasiswa semester akhir yang lupa mengerjakan skripsi.
“Saya kira gaji pertama itu artinya saya sudah benar-benar punya uang. Ternyata yang saya punya cuma kesempatan untuk menghabiskannya lebih cepat,” katanya.
Kisah Rani bukan cerita unik. Perencana keuangan independen Felicia Putri Tjiasaka menyebut fase ini sebagai ujian emosi. “Gaji pertama itu ujian emosi. Banyak anak muda gagal di fase ini karena langsung memuaskan semua keinginan yang dulu tertunda,” ujarnya, seperti dikutip RRI edisi 4 Juni 2026.
Masalahnya bukan gaji, tapi urutan
Kebanyakan orang mengatur uang dari sisa. Gaji masuk, kebutuhan dibayar, keinginan dipenuhi, lalu di akhir bulan berharap masih ada yang bisa ditabung. Cara ini hampir selalu gagal, karena keinginan tidak punya batas alami.
Yang perlu dibalik adalah urutannya. Begitu gaji masuk, sisihkan dulu untuk tabungan atau dana darurat, baru sisanya dipakai untuk hidup. Dalam dunia keuangan, ini disebut pay yourself first. Prudential Syariah menyebut waktu terbaik melakukannya adalah tepat pada hari gajian.
Nominalnya tidak perlu besar. Untuk gaji pertama, menyisihkan 10–20 persen sudah cukup untuk membangun kebiasaan. Kalau gaji Rp5 juta, artinya Rp500 ribu sampai Rp1 juta langsung dipindahkan sebelum sempat dipakai.
Rumus 50/30/20: panduan, bukan harga mati
Metode yang paling sering disebut dalam literatur keuangan 2026 adalah 50/30/20. Lima puluh persen untuk kebutuhan pokok, tiga puluh persen untuk keinginan, dua puluh persen untuk tabungan atau investasi.
Untuk gaji Rp5 juta, pembagiannya menjadi Rp2,5 juta untuk kos, makan, transportasi, dan tagihan; Rp1,5 juta untuk nongkrong, hiburan, dan belanja; serta Rp1 juta untuk tabungan atau dana darurat.
Angka ini bukan kitab suci. Kalau biaya kos dan transportasi sudah menelan lebih dari 50 persen, porsi keinginan yang harus dipangkas, bukan porsi tabungan. Yang penting adalah setiap rupiah punya tujuan sejak awal, bukan baru dipikirkan setelah uangnya habis.
Pisahkan rekening, jangan biarkan tabungan “mengalir”
Rekening tabungan yang menyatu dengan rekening harian adalah jebakan. Setiap kali saldo menipis, tangan akan meraih kartu yang sama, dan tabungan perlahan ikut terpakai.
Prudential Syariah menyarankan pemisahan rekening operasional dan tabungan agar uang tabungan tidak terpakai untuk belanja harian. Kalau perlu, buat rekening tabungan tanpa kartu debit, atau simpan di aplikasi yang butuh beberapa langkah ekstra untuk mencairkan.
Rani sekarang punya dua rekening. Satu untuk gaji dan pengeluaran harian, satu untuk tabungan yang tidak terhubung ke aplikasi belanja. “Ribet dikit, tapi justru itu yang bikin saya bertahan,” ujarnya.
Batasi pengeluaran sosial, bukan hidup sosialnya
Pengeluaran terbesar anak muda sering bukan kebutuhan pokok, melainkan kebutuhan sosial: nongkrong, mentraktir, beli kopi agar tidak dianggap kuci, dan liburan dadakan demi konten.
CNBC Indonesia edisi 14 Januari 2026 menyarankan pembatasan yang spesifik: nongkrong maksimal tiga kali sebulan, belanja fashion maksimal Rp300 ribu, dan es kopi maksimal Rp150 ribu. Angkanya bisa disesuaikan, tapi prinsipnya jelas: beri batas, bukan larangan total.
Yang dilarang total biasanya justru dilanggar. Yang diberi batas masih bisa dinikmati tanpa rasa bersalah.
Hindari paylater di minggu pertama, nonaktifkan limitnya
Kemudahan transaksi digital, promo belanja online, dan fitur paylater membuat pengeluaran semakin sulit dikendalikan. Bagi pekerja muda, paylater terasa seperti tambahan gaji yang tidak perlu dihitung. Padahal, ia adalah utang yang memotong gaji bulan depan.
CNBC Indonesia menyarankan rumus sederhana: total cicilan jangan lebih dari 30 persen gaji. Untuk gaji Rp5 juta, artinya maksimal Rp1,5 juta per bulan. Kalau sudah melewati angka itu, lifestyle sudah melampaui kemampuan finansial.
Langkah paling praktis: nonaktifkan limit paylater, gunakan uang tunai atau debit, dan tunda pembelian selama tiga hari untuk menilai apakah barang itu benar-benar dibutuhkan.
Catat pengeluaran mingguan, bukan bulanan
Mencatat pengeluaran sebulan sekali sering tidak berguna karena terlalu banyak yang sudah terlupakan. Catat mingguan. Setiap Minggu malam, buka mutasi rekening dan kelompokkan pengeluaran ke tiga pos: kebutuhan, keinginan, dan tabungan.
Kredivo Blog edisi 3 Oktober 2026 menyebut pencatatan sebagai fondasi yang cukup penting dalam mengelola keuangan. “Catat apapun, biaya transportasi, beli jajan, makan, pakaian dan kebutuhan pokok lainnya,” tulisnya.
Dengan catatan mingguan, kamu bisa melihat kebocoran lebih cepat. Kalau di minggu pertama pengeluaran keinginan sudah menembus 50 persen dari porsi bulanan, minggu berikutnya harus lebih ketat.
Bangun dana darurat, meskipun kecil
Dana darurat adalah bantalan pertama ketika ada pengeluaran tak terduga: laptop rusak, motor mogok, atau harus pulang kampung mendadak. Tanpa dana darurat, satu kejadian kecil bisa merusak seluruh anggaran bulan itu.
Idealnya, dana darurat berisi tiga sampai enam kali pengeluaran bulanan. Untuk gaji Rp5 juta dengan pengeluaran Rp3 juta, artinya Rp9 juta sampai Rp18 juta. Angka itu terasa jauh, tapi bisa dimulai dari Rp500 ribu, lalu ditambah sedikit-sedikit setiap bulan.
Yang penting bukan besarnya di bulan pertama, melainkan apakah kamu mulai menyisihkannya sebelum uangnya habis.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkini
Terpopuler
- 1Atlet Selam Jepara Meninggal di Porprov Jateng, Lomba di Awann Costa Ditunda
- 2Profil Instagram Wasit Persija vs Persik di Super League 2026/2027, Steven Yubel Poli Pimpin Duel, Aidil Azmi Jadi Wasit VARdi JIS
- 3LIVE SCORE PSMS vs PSIS! Ayam Kinantan Unggul 2-0 di Babak Pertama, Tuan Rumah Kena Kartu Merah, Cek Skor Akhir FULL TIME
- 4UPDATE! Kronologi Atlet Selam Jepara Syabilla Rizkia Meninggal Saat Porprov Jateng 2026
- 5Viral Pelari JRF 2026 Terobos Barikade, Apa Itu COT dan COP? Ini Aturan yang Wajib Dipahami
- 6Jadwal BWF Hylo Open 2026 Lengkap hingga Final, Cek Wakil Indonesia dan Link Live Streaming
- 7GMPI Kota Semarang Gelar Rakercab dan Forum Diskusi Kepemudaan, Ajak Gen Z Menjaga Nilai Demokrasi di Era Digital
- 8Prediksi Skor Garudayaksa vs Persib, Cuma Punya 1 Hari Persiapan, Mampukah Persib Taklukkan Garudayaksa?
- 9Perangkat Pertandingan Garudayaksa vs Persib: Wasit Irfan Wahyu Wijanarko Pimpin Laga Panas Malam Ini
- 10CEK! Viral Pelari JRF 2026, Mengenal Flag-Off Time, Gun Time, dan Chip Time