Gaji UMK Rp4 Juta, Cicilan Rumah Rp1,37 Juta: 34 Persen Gaji Habis untuk KPR, Berani?
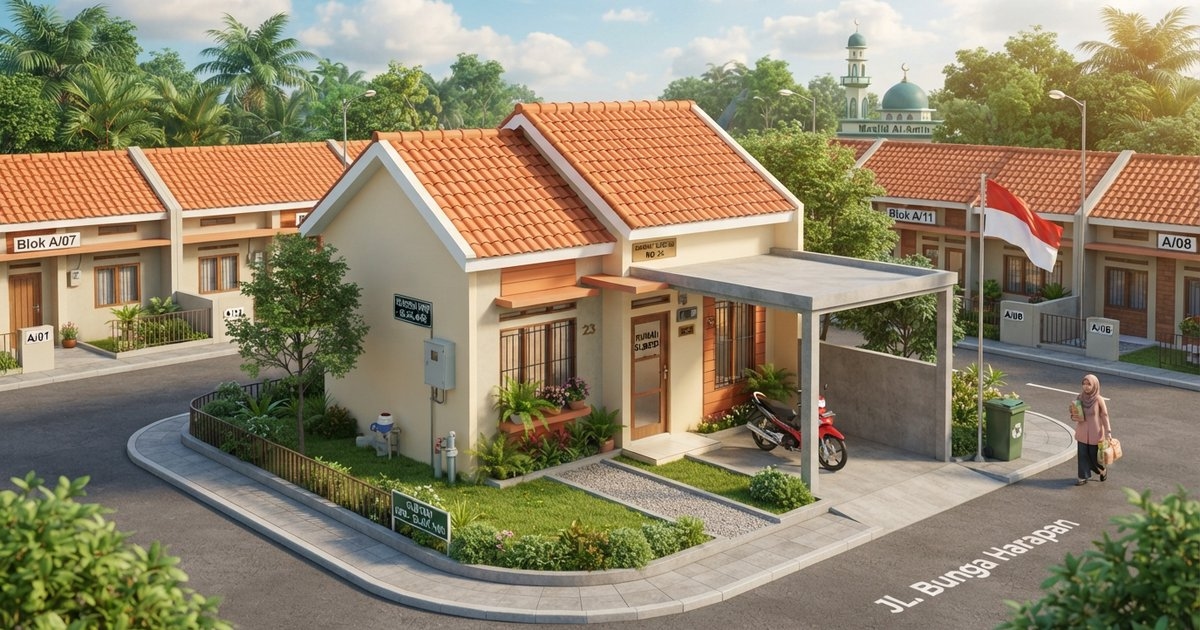
JATENG.AKURAT.CO, Simulasi UMK Semarang 2027 yang naik ke Rp4,05 juta memang membuka peluang buruh untuk mencicil rumah subsidi, tapi dengan angsuran ideal maksimal 30 persen dari gaji, cicilan Rp1,03–1,37 juta per bulan masih menyisakan napas yang tipis—terutama setelah kos dan makan ikut dihitung.
Bayangkan Raka, buruh pabrik di Semarang. Gajinya mengikuti UMK 2026: Rp3.701.709.
Setiap bulan ia menyisihkan Rp500 ribu untuk ditabung. Ia ingin membeli rumah subsidi Rp166 juta.
Ia membaca berita bahwa KPR subsidi bisa dicicil Rp1,03 juta dengan tenor 40 tahun.
Ia menghitung: gaji bersihnya sekitar Rp3,55 juta, cicilan Rp1,03 juta, sisa Rp2,52 juta untuk kos, makan, dan transport. “Kayaknya bisa,” pikirnya. Tapi ia lupa satu hal: biaya hidup di Semarang tidak menunggu cicilan rumah.
Baca Juga: Harga Kos di KIT Batang: Rp1,25 Juta per Bulan, UMK Cuma Rp2,7 Juta—Berani Ambil?
UMK 2027: Naik, Tapi Masih di Bawah KHL
Pembahasan UMK 2027 masih berlangsung. KSPI mengusulkan kenaikan 7,5–9,5 persen.
Kalau skenario itu dipakai, Kota Semarang yang pada 2026 berada di Rp3.701.709 bergerak ke Rp3.979.337 (7,5 persen) atau Rp4.053.371 (9,5 persen).
Setelah dipotong BPJS Kesehatan 1 persen, JHT 2 persen, dan JP 1 persen—total 4 persen—gaji bersihnya sekitar Rp3,820 juta–Rp3,891 juta.
Skenario | UMK 2027 (Bruto) | Gaji Bersih (setelah potongan 4%) |
|---|---|---|
Naik 7,5% | Rp3.979.337 | ±Rp3.820.164 |
Naik 9,5% | Rp4.053.371 | ±Rp3.891.236 |
Sumber: simulasi UMK Semarang 2027 dan potongan BPJS.
KHL Kota Semarang, menurut survei Aliansi Buruh Jawa Tengah (Abjat) bersama akademisi Undip pada 2026, berada di kisaran Rp4,1 juta.
Bahkan skenario 9,5 persen pun masih menyisakan gap sekitar Rp47 ribu dari KHL.
Artinya, UMK 2027 boleh naik, tapi secara riil belum tentu cukup untuk hidup layak—apalagi untuk menambah cicilan rumah.
Tabel: Sisa Gaji Setelah Kos dan Makan
Mari pakai skenario 9,5 persen: gaji bersih Rp3.891.236.
Pos | Nominal |
|---|---|
Kos | Rp1.300.000 |
Makan | Rp1.100.000 |
Transportasi | Rp250.000 |
Listrik dan air | Rp200.000 |
Kuota internet | Rp100.000 |
Total dasar | Rp2.950.000 |
Sisa | Rp941.236 |
Ilustrasi pengeluaran pekerja lajang Semarang.
Sisa Rp941 ribu belum memasukkan laundry, pulsa, keperluan darurat, kiriman ke orang tua, dan cicilan.
Kalau kamu mengambil KPR subsidi dengan cicilan Rp1,03 juta, sisa uangmu defisit Rp89 ribu.
Kalau cicilan Rp1,37 juta, defisitnya Rp429 ribu. Kamu harus memotong makan, menunda bayar kos, atau mencari penghasilan tambahan.
Skema KPR Subsidi 2026: Harga, DP, dan Cicilan
Rumah subsidi di Jawa (luar Jabodetabek) dibanderol maksimal Rp166 juta.
DP-nya mulai 1 persen, atau sekitar Rp1,66 juta. Sisa pokok Rp164,34 juta dibiayai dengan bunga flat 5 persen dan tenor hingga 40 tahun.
Tenor | Cicilan per Bulan (Bunga Flat 5%) |
|---|---|
20 tahun | ±Rp1,37 juta |
40 tahun | ±Rp1,03 juta |
Sumber: simulasi KPR subsidi Rp166 juta, DP 1 persen, bunga flat 5 persen.
Cicilan Rp1,03 juta memang terdengar ringan. Tapi dengan gaji bersih Rp3,89 juta dan pengeluaran dasar Rp2,95 juta, sisa uangmu hanya Rp941 ribu.
Cicilan itu mengambil 26 persen dari gaji bersihmu. Idealnya, cicilan rumah tidak lebih dari 30 persen penghasilan.
Secara hitungan, kamu masih masuk syarat, tapi secara napas, kamu berada di batas.
Syarat Penghasilan: Apakah Buruh UMK Memenuhi?
Batas penghasilan KPR subsidi untuk Zona 1 Jawa (kecuali Jabodetabek) adalah:
Lajang: maksimal Rp8,5 juta per bulan.
Menikah: maksimal Rp10 juta per bulan (gabungan suami-istri).
Dengan UMK Semarang Rp3,98–4,05 juta, buruh lajang jauh di bawah batas.
Buruh menikah dengan pasangan yang juga bekerja—misalnya dua-duanya UMK—gabungan penghasilan sekitar Rp7,96–8,10 juta, masih di bawah Rp10 juta.
Artinya, secara administratif, buruh UMK Semarang memenuhi syarat untuk mengajukan KPR subsidi.
Pemerintah mewacanakan menaikkan batas penghasilan KPR subsidi hingga Rp17 juta pada 2027, dengan harga rumah hingga Rp500 juta dan bunga 6 persen.
Kalau skema ini benar-benar berlaku, buruh UMK tetap masuk kategori MBR, tapi persaingan untuk mendapatkan unit subsidi bisa makin ketat karena lebih banyak orang yang memenuhi syarat.
“Bisa Secara Hitungan, Tapi Belum Tentu Bisa Secara Napas”
Seorang buruh di Semarang, yang minta namanya tidak ditulis, mengatakan bahwa ia sudah mencoba mengajukan KPR subsidi tahun lalu.
“Saya kira cicilan Rp1 juta itu ringan. Ternyata setelah dipotong kos, makan, dan transport, saya nggak punya sisa buat apa-apa. Akhirnya saya batalkan,” ujarnya.
Kalimat itu bukan penyesalan. Itu realita. KPR subsidi memang dirancang untuk MBR. Tapi “mampu secara administratif” berbeda dengan “mampu secara finansial jangka panjang”.
Bank akan menilai rasio utang terhadap penghasilan. Kalau cicilan mengambil lebih dari 30 persen gaji bersih, pengajuan bisa ditolak—atau disetujui dengan tenor yang lebih panjang, yang berarti bunga total makin besar.
Dikutip dari IDN Times, dalam simulasi KPR untuk pekerja UMK Semarang, menyarankan tenor 20 tahun agar cicilan tetap stabil di angka Rp1,2 jutaan per bulan tanpa mengorbankan kebutuhan pokok harian.
Saran itu masuk akal: tenor 40 tahun mungkin memberi cicilan lebih ringan, tapi total bunga yang dibayar jauh lebih besar.
Empat Strategi agar KPR Subsidi Tidak Jadi Beban
1. Ambil tenor 20 tahun, bukan 40 tahun.
Cicilan Rp1,37 juta memang lebih berat dari Rp1,03 juta. Tapi total bunga yang dibayar jauh lebih kecil, dan kamu lebih cepat bebas dari utang. Kalau penghasilan naik di kemudian hari, kamu bisa melakukan pelunasan dipercepat.
2. Beli rumah subsidi di lokasi yang biaya hidupnya lebih rendah.
Rumah Rp166 juta di Semarang mungkin sulit. Tapi di Kabupaten Semarang, Kendal, atau Demak, harga tanah lebih murah, dan kamu masih bisa commuting. Transport jadi lebih mahal, tapi cicilan rumah bisa lebih terkendali.
3. Jangan ambil KPR sebelum punya dana darurat 6 bulan.
Dana darurat Rp18–24 juta memberi kamu ruang napas kalau ada musibah. Tanpa itu, satu kali sakit atau kehilangan pekerjaan bisa membuat cicilan macet. IDN Times memperkirakan biaya awal KPR—termasuk DP, notaris, dan BPHTB—sekitar Rp9,85 juta. Itu belum termasuk dana darurat.
4. Pastikan pasangan juga punya penghasilan.
Buruh menikah dengan dua penghasilan lebih aman daripada lajang yang menanggung cicilan sendirian. Gabungan penghasilan Rp7–8 juta masih di bawah batas Rp10 juta, tapi memberi ruang lebih untuk cicilan.
Simulasi UMK Semarang 2027 memang membuka peluang buruh untuk mengambil KPR subsidi.
Secara administratif, penghasilan Rp3,98–4,05 juta masih di bawah batas Rp8,5 juta untuk lajang dan Rp10 juta untuk menikah.
Secara hitungan cicilan, Rp1,03 juta per bulan masih di bawah 30 persen gaji bersih.
Tapi secara napas, sisa Rp941 ribu setelah kos dan makan tidak memberi banyak ruang untuk error.
Satu kali motor rusak, satu kali sakit, atau satu kali kos naik—cicilan bisa jadi beban yang menyesakkan.
KPR subsidi bukan hadiah. Ia adalah komitmen 20–40 tahun yang harus dibayar dengan disiplin, bukan dengan harapan.
Kalau kamu benar-benar ingin rumah sendiri, mulailah dari sekarang: tabung DP, bangun dana darurat, dan pastikan cicilan tidak mengambil lebih dari sepertiga gaji bersihmu.
Karena rumah bukan cuma soal kunci di tangan. Rumah adalah soal bisa tidur tenang setelah kunci itu berpindah.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkini
Terpopuler
- 1Live Score PSMS Medan vs Persiraja: Ayam Kinantan Mengamuk, Javier Siverio Borong 4 Gol!
- 2Review Jujur PineDrama: 50 Juta Unduhan, Tapi 30.000 Koin Cuma Rp1—Masih Mau Nonton Iklan?
- 3Gak Perlu Modal! 10 Game di Play Store Ini Bisa Kasih Saldo DANA Tiap Hari, Ada yang Rp100 Ribu
- 4Sudah Jatuh Tertimpa Tangga, Persis Siap-siap Disanksi Komdis PSSI Usai Dua Kartu Merah
- 5Update Skor Java United vs Persib: Tuan Rumah Unggul 2-0, Ciro Alves dan Gustavo Hancurkan Pertahanan Maung Bandung
- 6Persijap Kian Merana, Kalah Kandang di Tangan Garudayaksa FC, Jurang Degradasi Kian Dekat, Skor Akhir 1-2
- 7Review Jujur MaGer: Benarkah Bisa Cair ke DANA Tanpa Deposit Sepeser Pun?
- 8Semarang Berpuisi Bakal Merambah TBRS dan Kota Lama, Pemkot Perluas Ruang Ekspresi Seniman
- 9Review Jujur Coin Drama: 5,8 Juta Unduhan, Tapi Saldo DANA Nggak Pernah Cair
- 10Review Jujur ISUL: Cair ke DANA Tanpa Deposit, Tapi Iklannya Bikin Emosi